


本文从进口商的角度解读了 FAS——不仅展示了规则的内容,还展示了它在日常贸易实践中的真正含义。
1.什么是FAS贸易术语?
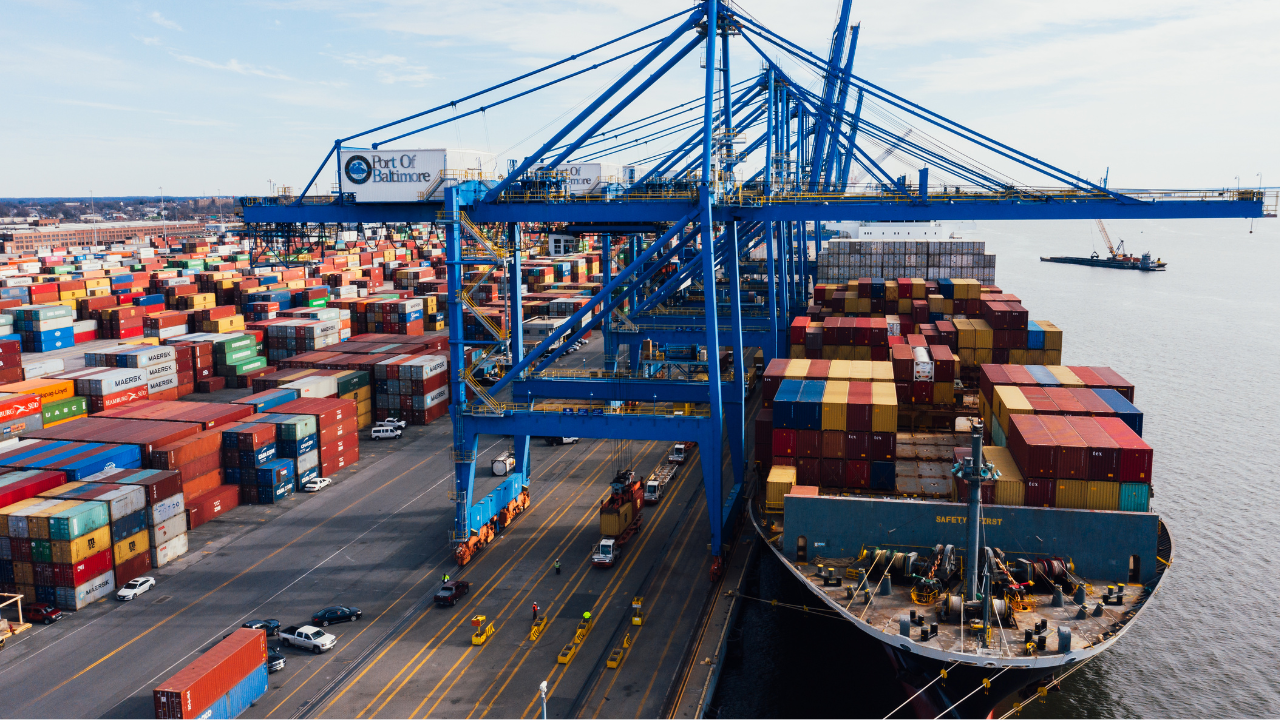
FAS(船边交货)看似简单:卖方在装运港将货物“交至”船边,买方从那一刻起接管货物。对于进口商来说,这看似是一种更早掌控供应链的有效方式。但现实是——一个词,“交至”就可能决定您的运输是否顺利,还是会演变成一系列意想不到的成本、纠纷和责任陷阱。
根据船运准则 (FAS),卖方负责将货物交付至装运港,并将其置于买方指定的船只旁。一旦货物抵达码头或船只旁的驳船上,卖方的工作即告完成。此后,买方将承担装船、主运输、保险以及所有后续风险和费用的责任。
简而言之:
- 一旦货物在装船前放置在船边,卖方的义务即终止。
- 买方承担全部风险和所有后续费用。
2. FAS对进口商的主要隐患
2.1 “并肩作战”并不像听起来那么简单
将货物“靠岸”通常涉及码头操作费 (THC)、驳船费和码头费。如果您的销售合同没有明确规定这些费用的支付方,就会产生纠纷——很多情况下,进口商甚至在货物装船前就收到了额外的发票。
2.2. 风险转移的灰色地带
一旦货物到达码头,风险就转移了,但是如果:
- 货物在码头等候时受损?
- 在使用买方安排的起重机装载时,它会落入水中吗?
在FOB条件下,卖方承担装货风险直至货物越过船舷。而在FAS条件下,您(买方)则更早地承担这种不确定性。因此,FAS会让您在这个装运过程中最脆弱的阶段之一面临风险。
2.3. 协调和时间挑战
根据 FAS,买方必须:
- 提前预订船只,
- 提供精确的装载说明,
- 确保货物在码头截止时间内送达。
任何延误、混乱或延迟指示都会导致滞期费或仓储费,这些费用完全由买方承担。
3. FAS 与 FOB:关键区别
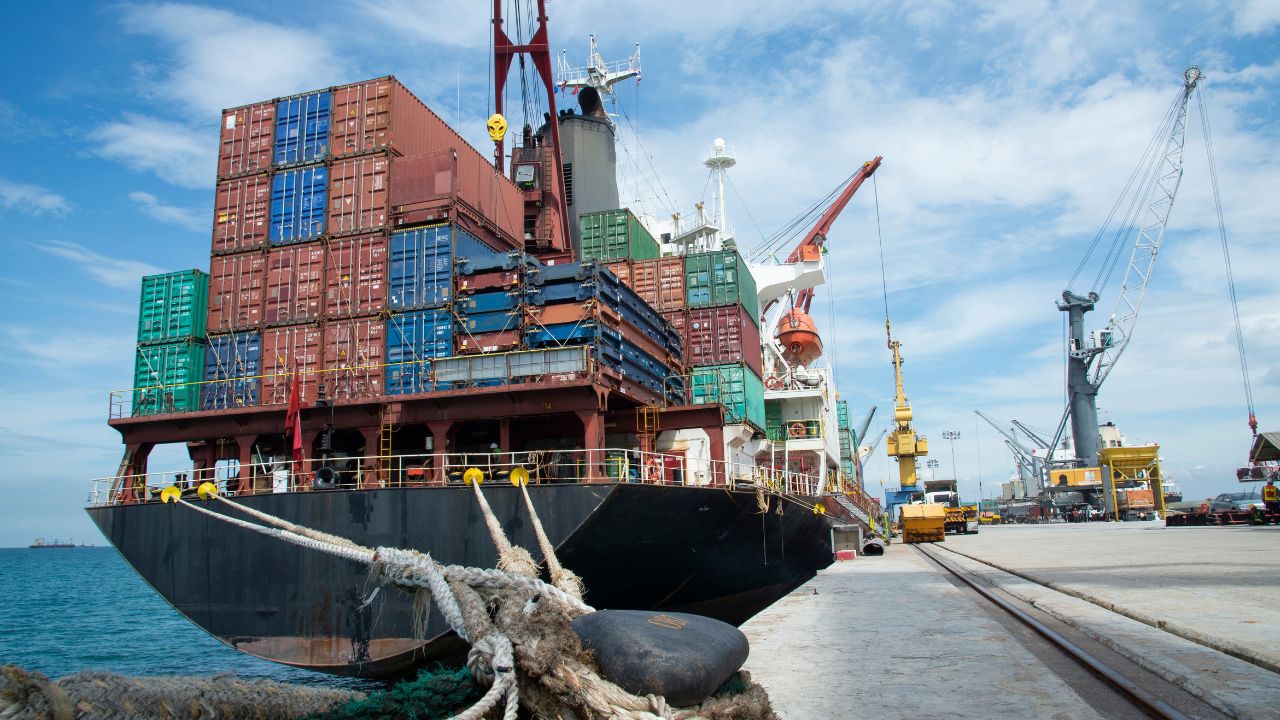
FAS 经常与 FOB(船上交货)进行比较。两者之间的区别看似很小,但却至关重要:
- FAS:货物靠岸后风险转移。买方负责装货。
- 离岸价:风险仅在货物安全装船后转移。卖方负责装船。
对于买家来说,FOB 通常能提供更好的保护,因为卖方承担装货的风险和成本,而装货是事故和纠纷经常发生的阶段。
只有当您拥有可靠的当地代理并希望更早地控制港口运营时,FAS 才有意义。
4. FAS 适合您吗?
4.1 FAS 可以在以下情况下工作:
- 您拥有强大的港口后勤支持。
- 您希望尽早控制船舶协调和成本。
- 您的货物在装载过程中易于处理且风险低。
4.2 如果出现以下情况,FAS 可能会有风险:
- 您缺少可靠的当地代理商。
- 您的货物需要仔细、技术性或昂贵的装载。
您希望卖方承担责任,直到货物真正装船为止。
5. 使用FAS的优势
FAS 可以让进口商更好地掌控货物运输,但这种掌控也会带来实际的财务和运营风险。码头费、装船前风险转移以及紧张的船期安排,这些都会给缺乏经验的买家带来风险,而他们往往会低估这些风险。
应对这些挑战需要的不仅仅是了解纸面上的规则,还需要具备实地专业知识来控制成本、避免纠纷并确保顺利交接。
这正是 Bansarship 这样的合作伙伴的优势所在。我们帮助进口商应对 FAS 的复杂流程——明确成本责任、与港口运营商协调,并在每个环节保护您的货物。
6. 结论:平衡控制与责任
不确定 FAS 是否适合您的下一批货物?立即联系我们的港口物流专家,获取清晰、定制的贸易方案。

